第十六期 租賃服務增值稅簡易征收政策解析
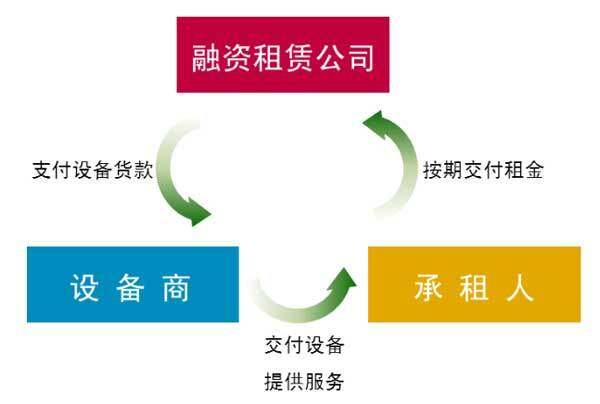
適用租賃服務增值稅簡易征收政策,是深化增值稅改革背景下對特定行業減輕稅收負擔的重要舉措。租賃服務主要分為不動產租賃(如房屋、土地出租)和動產租賃(如設備、車輛出租)。根據現行政策,小規模納稅人可以自主選擇按照3%的征收率簡易計算繳納增值稅,這相對于一般納稅人的適用稅率(動產租賃13%,不動產租賃9%)而言,能夠有效降低辦稅成本和經營壓力。相比之下,一般納稅人出租其2016年4月30號前取得的不動產,可以選擇適用5%的簡易征收,特定情況下可以顯著降稅減費。政策高效執行的要點包括合法資質確認、對應的計稅成本賬稅證據歸集,具體依規開具紅字或者分別選擇專用發票及格式征稅單據。在實際適用范圍擴張和國民經濟大力發展小微快速聯動實踐中,企業應當提前精準籌劃應納稅內容并在期內進行相關資料清算并涉事省時增值服務政策配置的專業輔導。
如若轉載,請注明出處:http://www.ytgongtong.cn/product/14.html
更新時間:2026-10-07 18:03:18